
英国城市风光
花一百万去英国读个硕士,回来月薪八千。
英国留学最近在传三组数字——
50所英国大学面临倒闭或合并风险。英国高教监管机构OfS的CEO拉普沃斯在2025年11月议会听证会上证实,约50所高校被列入最高两个风险等级,其中24所可能在12个月内退出市场。
三分之一毕业生干的工作不需要大学学历。HESA 2023/24学年数据显示,毕业15个月后仅57%的英国毕业生在做全职工作。21到30岁年轻毕业生里,近40%干着中等或低技能岗位。
31%的英国人觉得大学“不值”。伦敦国王学院政策研究所调查显示,这个比例六年间从18%几乎翻倍。25到34岁年轻人最悲观,接近半数持否定态度。
消息传到国内,留学圈炸了。
但别急着下结论:87%的毕业生在工作或继续读书,大学学历工资溢价仍在30%以上,G5和罗素集团毕业生就业率基本没受影响。
01、三组数据,看清现状
2025年11月,英国下议院教育委员会发布《高等教育与资助:破产威胁与国际学生》报告。OfS CEO拉普沃斯证实:英格兰285所受监管高校中,约50所归入最高两个风险等级,24所被评估为未来12个月内可能退出市场,其中包括7所学生超3000人的大型机构。

数据来源:OfS 2024年11月财务可持续性报告、下议院教育委员会2025年11月听证记录
原因很简单:本土学费被冻住,成本一直在涨,全靠国际学生补贴。

数据来源:Universities UK、IFS、英国央行通胀计算器
IFS的结论很直接,学费冻结是高校财务恶化的最主要原因。2017到2025年,本土学费名义涨了3%,运营成本却涨了48%。每招一个本土学生,实际收入缩水三分之一还多。大学只能靠扩招国际学生找补——国际生学费是本土生的3到4倍,且没有价格管制。

数据来源:HESA 2024/25学生数据、OfS财务可持续性报告
规律很清楚:排名越靠后的大学,对国际学生依赖越强,财务越脆弱。
偏偏这两年国际学生也开始少了。HESA数据显示,2024/25学年英国国际学生总数69.7万,比上年降了5.9%,授课型硕士国际生更是跌了12.7%。

数据来源:HESA Graduate Outcomes Survey 2023/24(样本量 320,460)
87%的人在工作或读书,就业率看起来还行。但真正的问题是:有多少人干的是"对口"的工作?
英国国家统计局数据显示,2024年英格兰工作年龄大学毕业生中,67.9%在做"高技能"工作。但这个数字覆盖了所有年龄段。只看21到30岁年轻毕业生,比例只有60%左右——每三个年轻毕业生里,就有一个干着不需要大学学历的工作。
KCL调查显示,31%的英国公众觉得大学“不值”,但80%的毕业生说学位“总体值得”。
旁观者悲观,亲历者评价稳定。
02、留学溢价到底是什么
留学的“溢价”从来没有消失,只是从人人有份,变成了极度不均的分层分布。
二十年前,“海归”本身就是溢价。
现在不一样了,仅英国一年就接收约14.3万中国内地学生。供给多了,价格自然分化,头部越来越贵,尾部越来越不值钱。
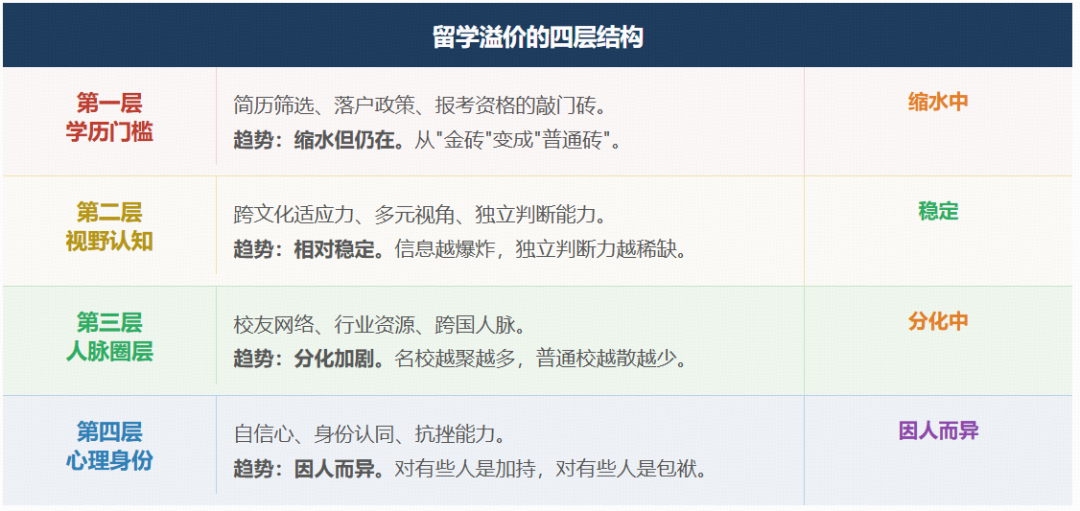
现在大家说“溢价没了”,说的其实是第一层——学历门槛的光环在褪色。但后面三层的价值,不仅没消失,反而更重要了。
问题是,大多数家庭花着买四层的钱,最后只拿到了第一层的结果。后面三层价值,不是花钱自动到账的,得孩子自己去挣。
“50所大学破产风险”不是英国高等教育质量不行了,而是旧的财务模式走到尽头,行业正在洗牌。
这跟中国家庭关系很大——行业快速分化时,选对学校和专业,比以往任何时候都重要。
03、普通家庭的账,怎么算
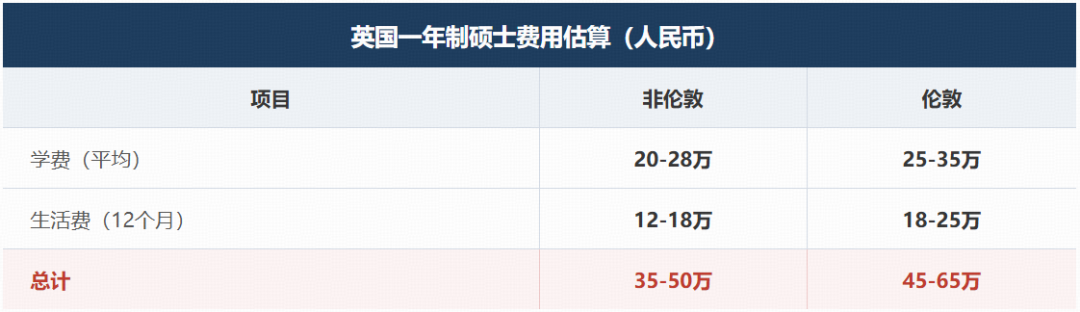
一位申英硕的妈妈说:夫妻俩一个国企一个事业单位,两套房存款百来万,孩子双非学传媒。国内考研难工作也不好找,去英国读一年三四十万,“至少回来是个硕士,是眼下唯一说得过去的路。”
这就是大多数普通留学家庭的心态——不是指望留学赚大钱,是没别的更好的路了。
数据来源:UKCISA、英国文化教育协会、各校官网(综合估算)
海归硕士平均起薪约17,000元,但被头部拉高了。G5进金融咨询的起薪两三万,普通校文科毕业生可能只有八九千。按平均一万五算,纯靠工资“回本”要五到八年。
但中产家庭的教育投入从来不是纯财务计算,里面有攀比、补偿、侥幸,还有“不进则退”的恐惧。所以留学不是最优解,是“最不坏的选择”。
比起“钱花了没结果”,更怕的是“当初没花这笔钱,后来后悔了”。
别把留学当"兜底方案"。真要"兜底",最便宜稳妥的不是留学,是在国内读个实用专业、早点实习。
留学不是退路,它是另一条路,更贵、更不确定,但可能性也更多。
04、精英托举,中产托底
精英家庭送孩子去英国,考虑的更是圈层、视野、人脉和家族传承。
对他们来说留学是锦上添花。和毕业后能赚多少钱无关。
但中产家庭每一分钱都要算性价比。这笔钱不是闲钱,是从房贷车贷生活费里挤出来的,是给孩子“托底”的,确保孩子至少不比自己差。
中产家庭最容易陷入的误区:用精英的方式做教育,用中产的心态算回报。
看到别人送孩子读G5,自己也想送。送出去之后,又天天算“这钱什么时候能挣回来”。拧巴。

整理:本文作者 | 基于教育规划行业观察
05、普通家庭留学避坑指南
1先查学校财务,再看排名
别光盯QS排名,一定要做财务筛查。看三个指标:当年盈余还是赤字;国际学生占比(超50%警惕);裁员和关专业新闻。申请20名以后非罗素集团大学的,财务尽调必须做。
2专业比学校重要,瞄准技能型
“排名越高越好,专业无所谓”是错的。工作三五年后,没人关心你哪个学校毕业的,只关心你会干什么。检验标准:毕业后能用一个具体职位名称描述工作吗?能说清楚的就是技能型专业。
3算清投入产出,设止损线
总花费多少?目标行业起薪多少?多少年能“赚回来”?纯靠工资回本期超8年就要慎重,超10年基本不划算。得知道自己在花多少钱、买了什么。
4别把留学当退路,要当前路
“国内考不上研就出国”是最危险的思路,抱着这种心态出去,大概率混一年拿张文凭回来。让孩子自己说清楚为什么要去英国、想学什么,说不清楚就是在逃避。
5一年时间,别只用来上课
英国一年制硕最大的问题是时间太短,来不及实习和建立人脉。出去之前就要排满计划:出国前改好简历开始网申;第一学期加社团找兼职;第二学期集中投实习、跟导师做项目。只上课写论文,不值这个价。
6给家庭财务留安全垫
别把家底都砸进去。留学总花费不应超家庭可支配净资产20%,超过就是赌博。底线:不动养老金、不动看病钱、不动自住房。
留学的“溢价”还在吗?它一直都在,只是变了形态和分布。以前的溢价明明白白写在文凭上,均匀普惠,只要出去就有。现在的溢价藏在看不见的地方——视野、适应力、跨文化沟通能力。
而且它是分化的,头部学校和学生拿到的溢价比以前更多,尾部的可能根本拿不到。
本文资料参考:英国高等教育统计局、伦敦国王学院政策研究所、英国国家统计局与教育部、英国央行公开数据、智联招聘行业报告等官方政策文件、权威机构调研报告、就业统计数据与公开资讯。