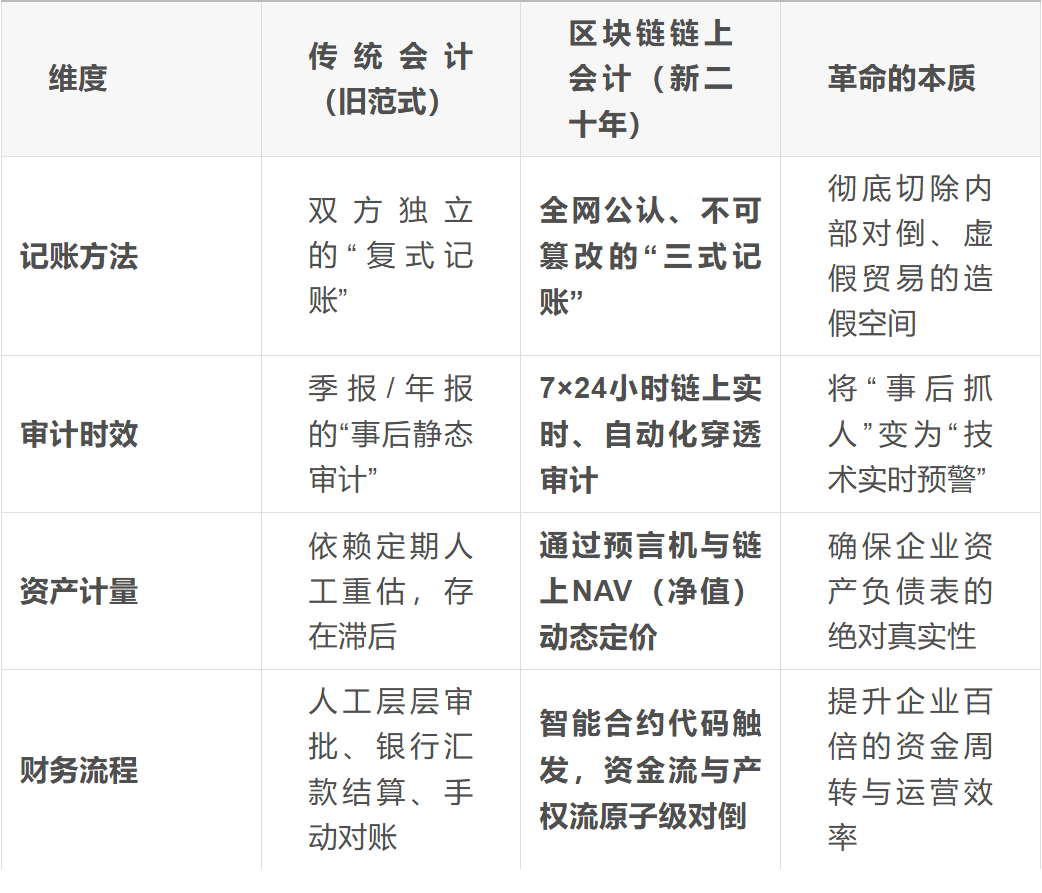

三式记账法(Triple-entry Accounting)是建立在传统复式记账基础之上,利用区块链和密码学技术引入“第三个公共、不可篡改的共享账本”的记账模式。它试图解决复式记账法下交易双方账本孤立、外部审计难以实时发现虚构交易的问题。
理解三式记账法,可以从两个维度入手:它的底层逻辑,以及它可能的落地路径。
一、三式记账法的底层逻辑
传统复式记账法是“两方对账”:买方在自己的账本上记录一笔借贷,卖方在自己的本地账本上也记录一笔借贷。两边账本相互独立,如果双方勾结虚构贸易(例如通过高额顾问费平账),外部审计师很难实时察觉。
三式记账法的运作模式则不同:
- 第三个条目(收据):交易发生时,买卖双方依然在各自本地账本记账,同时系统自动生成一个由双方共同数字签名的加密数据收据,即第三个条目。
- 公证账本:这个加密收据会被实时、自动地推送到一个全网公认、去中心化的分布式账本(如公链、联盟链或多边央行数字货币桥)上。
- 重塑的本质:“账本即凭证,交易即收据”。由于区块链上的“第三账本”是锁死的公共真相,任何一方都无法单方面修改本地数据。企业在自己账本里凭空捏造利润或隐匿资本流出的操作,在技术层面将受到限制。
二、三式记账法的可能落地阶段
三式记账法并非由某个国家或国际组织突然宣布在某一天全盘强制切换,其落地更可能呈现渐进式路径:
- 行业级试点与特定场景应用:目前,三式记账法主要在部分对信任机制要求极高的领域进行探索,如跨国大宗商品供应链、跨境支付及合规的稳定币发行场景中。在这些场景中,智能合约驱动的自动化记账闭环有助于提高交易透明度和审计效率。
- 主权国家数字基础设施的融合:随着各国推进数字化发票、电子签名标准化以及央行数字货币(CBDC)的研发与应用,主权国家可能通过“数字化发票+链上防伪时间戳+数字货币”的结合,将企业资金往来和税项纳入更高效的监控框架。这种基础设施的完善为三式记账提供了底层的“公共账本”支持。
- 会计准则的潜在演进:长期来看,随着真实世界资产代币化(RWA)技术和各国主权数字货币的普及,国际会计准则理事会(IASB)和美国财务会计准则委员会(FASB)等机构可能会关注并研究如何将分布式账本技术融入现有的审计和记账规范中。三式记账有望从一种可选的数字化工具,逐渐发展为被广泛接受的审计辅助标准。
三、终局预测:“被动上链”之路
尽管企业主动推行三式记账的路径可能较长,但在未来十到二十年里,企业可能通过以下两种方式“被动卷入”:
- 核心企业的供应链协同要求:大型跨国企业或行业龙头为了维护自身财务数据的真实性和供应链的透明度,可能在采购合同中要求供应商接入其指定的数字化财务结算网络。为了保持商业合作关系,中小供应商可能需要适应这种基于区块链技术的记账和结算方式。
- 国家数字化税收合规的推动:随着数智化电子发票的普及和税务系统的数字化升级,国家可能将小企业日常开具的电子发票、纳税申报,在底层自动转化为带有时间戳和数字签名的链上数据。企业不需要深入理解三式记账的技术细节,因为国家在底层已经构建了类似“第三账本”的基础设施,实现了数据的自动存证和核验。
总体来看,三式记账法的普及可能呈现“由大到小、由外(跨国)到内(本地)、由核心企业向长尾末端辐射”的渐进演变链条。在这个过程中,跨国巨头和数字基础设施的建设者可能扮演开路先锋,而小企业则更多是在技术和政策的推动下被动适应。